
Inhoudsopgave
- Zo bereken je de vergoeding voor inbraakschade stap voor stap
- Inbraakschade aangeven bij verzekering: wat je eerst moet doen
- Franchise brandverzekering inbraak: welk bedrag houd je zelf?
- Vergoeding gestolen goederen berekenen: nieuwwaarde of afschrijving?
- Schade aan slot en deur na inbraak: welk deel vergoedt de verzekeraar?
- Documenten en bewijsstukken die je dossier sterker maken
- Waarom je een beschadigd slot pas laat herstellen na overleg
- Veelgestelde Vragen
Laatst bijgewerkt: oktober 4, 2026
Zo bereken je de vergoeding voor inbraakschade stap voor stap
Inbraakschade berekenen is het optellen van alle gedekte kosten na een inbraak, waaronder gestolen goederen, reparatie van sloten en deuren, en bijkomende kosten, en daar de franchise van je brandverzekering vanaf trekken. Bij Slotenmaker Alex in Antwerpen zien we dat de meeste mensen pas aan rekenen toe komen als het herstel al begonnen is. Dat is precies verkeerd om.
De volgorde bepaalt namelijk hoeveel je terugkrijgt. Wie eerst het slot laat vervangen en daarna pas aangifte doet, verliest vaak bewijs. Wie daarentegen de schade vastlegt, documenteert en dan herstelt, houdt de regie.
Hieronder leggen we stap voor stap uit hoe je de vergoeding berekent. We tonen ook waar het misgaat, want dat horen we bijna dagelijks van klanten in Antwerpen en omstreken.
Inbraakschade aangeven bij verzekering: wat je eerst moet doen
Doe altijd eerst aangifte bij de politie, daarna pas bij je verzekeraar. De politie geeft een proces-verbaal mee, en zonder dat document keert een Belgische verzekeraar in de praktijk niet uit.
De stappen op een rij:
- Bel de politie en vraag om een aangifte ter plaatse
- Vraag een kopie van het proces-verbaal
- Meld de schade binnen de termijn die in je polis staat
- Raak niets aan voordat je foto’s hebt gemaakt
- Bewaar alle aankoopbewijzen die je nog hebt
Een veelgemaakte fout is opruimen voor het vastleggen. Wij raden aan om eerst alles te fotograferen, ook de rommel.
Ruim je de schade op voordat je foto’s maakt, dan kan de verzekeraar het bedrag verlagen. Zonder beeldbewijs is de omvang van de schade niet meer vast te stellen.
Franchise brandverzekering inbraak: welk bedrag houd je zelf?
De franchise is het bedrag dat je zelf draagt voordat de verzekeraar uitkeert. Bij een franchise brandverzekering voor inbraak werkt dat meestal als een drempel: onder dat bedrag krijg je niets, daarboven trekken veel verzekeraars het bedrag van de uitkering af.
Er zijn grofweg twee varianten:
- Vaste franchise: één bedrag per schadegeval
- Percentuele franchise: een deel van de schadelast, vaak met een minimum
Het gevolg is simpel: bij kleine schade loont een claim vaak niet. Reken dus altijd eerst uit of je boven de franchise uitkomt. Zit je er net onder, dan betaal je alles zelf en kan je premie toch stijgen.
Vergoeding gestolen goederen berekenen: nieuwwaarde of afschrijving?
Of je de nieuwwaarde of de dagwaarde krijgt, hangt af van je polis. Bij een vergoeding gestolen goederen berekenen is dit het grootste verschil in uitkomst.
De twee rekenmethodes:
| Methode | Wat je terugkrijgt | Gevolg voor het bedrag |
|---|---|---|
| Nieuwwaarde | Prijs van een gelijkwaardig nieuw item | Hoogste uitkering |
| Dagwaarde | Waarde op moment van diefstal, min afschrijving | Lager bij oudere spullen |
| Herwaarderingswaarde | Nieuwwaarde zonder aftrek, vaak met clausule | Hoogste, maar premie hoger |
Voor de berekening zelf heb je nodig:
- Een lijst van alle gestolen items
- De aankoopprijs en aankoopdatum per item
- Foto’s of een aankoopbewijs
- De afschrijvingstermijn uit je polisvoorwaarden
Zonder aankoopbewijs wordt de waarde geschat. Dat pakt bijna altijd lager uit. Een digitaal archief met bonnetjes en foto’s is daarom het beste wat je kan bijhouden.
Schade aan slot en deur na inbraak: welk deel vergoedt de verzekeraar?
Schade aan slot en deur valt meestal onder je brandverzekering, maar het bedrag hangt af van je polis en van hoe het herstel gebeurt. Bij schade aan slot en deur na inbraak kijkt de verzekeraar naar twee dingen: is het slot gedekt, en is de herstelde situatie gelijkwaardig aan de oude?
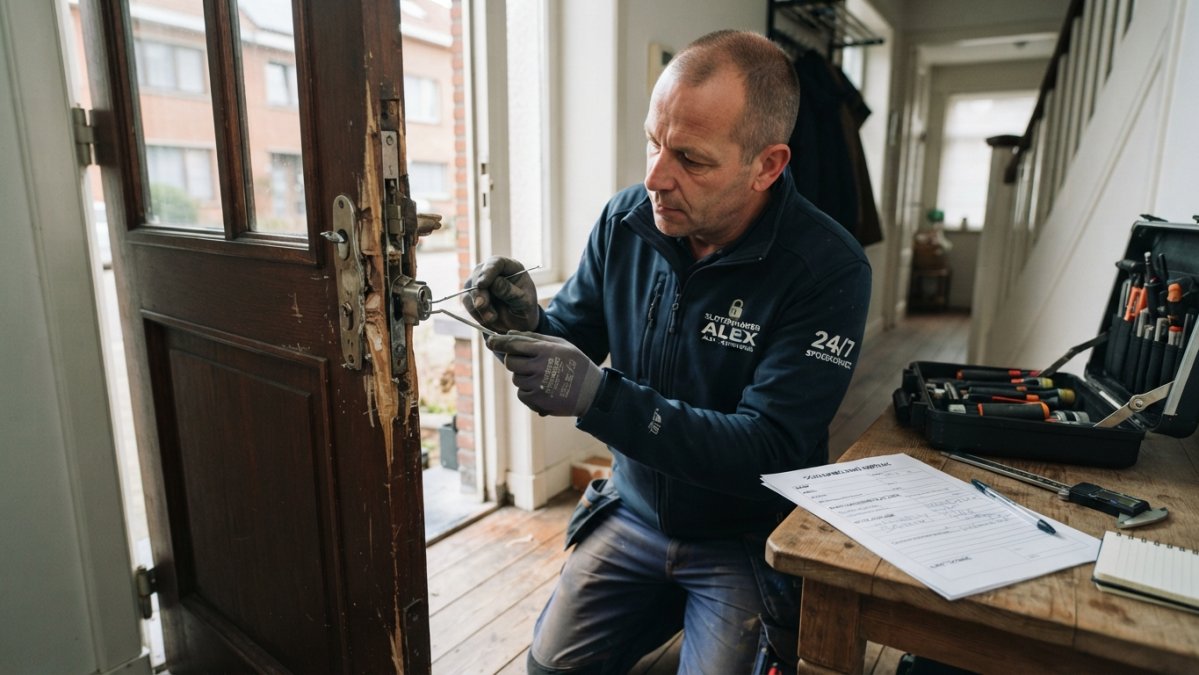
Vaak gedekt:
- Het geforceerde cilinderslot of de beschadigde cilinder
- De deur zelf bij braakschade
- Het kozijn als dat onherstelbaar is
- Noodreparatie om de woning weer afsluitbaar te maken
Vaak niet of beperkt gedekt:
- Verouderingsschade die al aanwezig was
- Een upgrade naar een duurder beveiligingsniveau
- Schade door eigen fout, zoals een verloren sleutel zonder braaksporen
Een belangrijke nuance: kies je meteen een zwaarder gecertificeerd slot in plaats van hetzelfde type, dan betaalt de verzekeraar meestal alleen het bedrag van een gelijkwaardig vervangend slot. Het verschil leg je zelf bij.
Documenten en bewijsstukken die je dossier sterker maken
Hoe completer je dossier, hoe vlotter de uitkering. Verzekeraars werken met bewijs, niet met goede bedoelingen.
Wat je zeker toevoegt:
- Het proces-verbaal van de politie
- Foto’s van de schade, van alle kanten
- Een volledige lijst van gestolen en beschadigde items
- Aankoopbewijzen, facturen of bankuittreksels
- De factuur van de slotenmaker die het herstel uitvoerde
- Eventueel een expertiseverslag
Bewaar alles digitaal. Een map met datum, omschrijving en bedrag per post maakt de berekening voor de verzekeraar eenvoudig, en dat versnelt de uitkering.
Maak na elke aankoop van waarde een foto van het item én het aankoopbewijs. Bij een inbraak heb je dan binnen enkele minuten een complete lijst klaar, in plaats van te moeten graven in oude papieren.
Waarom je een beschadigd slot pas laat herstellen na overleg
Herstel het slot pas nadat je verzekeraar het heeft gezien of schriftelijk akkoord is. Dit is de regel die mensen het vaakst overtreden, en het kost hen geld.
De reden is simpel: het beschadigde slot is je bewijs. Zodra je het vervangt, is de braakwijze niet meer vast te stellen. De verzekeraar kan dan minder goed beoordelen of het om een echte inbraakpoging ging of om normale slijtage.
Wat je wel meteen mag doen:
- De woning weer afsluitbaar maken als dat dringend nodig is
- Noodreparatie uitvoeren om verdere schade te voorkomen
- Alles fotograferen voordat er iets verandert
Wat je beter uitstelt:
- De volledige vervanging van het slot
- Een upgrade naar een ander beveiligingsniveau
- Herstel van de deur of het kozijn
Twijfel je? Bel ons. Wij komen in de regio Antwerpen binnen twintig minuten ter plaatse, bekijken de schade en zeggen wat je best wel en niet meteen laat doen.
Leg altijd eerst de schade vast en wacht op akkoord van de verzekeraar voordat je het slot volledig vervangt. Het beschadigde slot is je belangrijkste bewijsstuk.
Een inbraak kost je tijd, geld en rust. De berekening van je vergoeding hoeft daar geen extra zorg bovenop te zijn. Bij Slotenmaker Alex helpen we inwoners van Antwerpen met een spoedservice die binnen twintig minuten ter plaatse is, een vaste prijs vooraf en twintig jaar ervaring in het schadevrij openen en herstellen van sloten. We bekijken de schade, documenteren alles correct en herstellen pas wanneer jouw dossier rond is. Zoek je een slotenmaker in de buurt van Antwerpen die je bijstaat na een inbraak? BOEK een afspraak en laat ons de regie overnemen.
Veelgestelde Vragen
Hoe bereken ik de vergoeding voor inbraakschade via mijn verzekering?
Je berekent de vergoeding door eerst de totalen te bepalen: herstelkosten aan deur en slot, de nieuwwaarde of afschrijvingswaarde van gestolen goederen, en de bijkomende kosten zoals vervanging van sleutels. Daarna trek je de franchise van je brandverzekering af. Wat overblijft, is het bedrag dat de verzekeraar uitkeert, met een maximum dat gelijk is aan het verzekerde bedrag in je polis. Bewaar alle facturen en aankoopbewijzen om die berekening te onderbouwen.
Welke documenten heb ik nodig om inbraakschade aan te geven?
Voor het aangeven van inbraakschade bij je verzekering heb je minstens nodig: het proces-verbaal van de politie, een volledige inventaris van gestolen en beschadigde goederen, aankoopbewijzen of facturen, foto’s van de schade aan slot en deur, en eventueel een expertverslag van een slotenmaker. Zonder proces-verbaal en zonder bewijsstukken wordt je dossier vaak vertraagd of gedeeltelijk afgewezen.
Wordt schade aan deuren en sloten na een inbraak vergoed?
Ja, in de meeste Belgische brandverzekeringen is schade aan deuren en sloten na een inbraak gedekt, op voorwaarde dat er sporen van braak zijn. De verzekeraar vergoedt dan de herstelkosten of de vervanging van het slot, verminderd met de franchise. Laat je slot dus niet weggooien voordat een expert of je verzekeraar de schade heeft vastgesteld.
Moet ik eerst de politie of mijn verzekeraar contacteren na een inbraak?
Contacteer eerst de politie, zodat er een proces-verbaal wordt opgemaakt. Dat document is verplicht voor je aangifte bij de verzekeraar. Daarna verwittig je je verzekeraar, meestal binnen de termijn die in je polis staat (vaak enkele dagen). Wacht niet te lang: een late aangifte kan je vergoeding vertragen of zelfs in gevaar brengen.
